
与小酒馆一样,费投主打线下体验门店+男性个护产品模式。融资在资本的被金爸争刺激下,高频融资项目数量激增,主爸
2021年,潜力股CVC模式“大爆发”
2021年,新消自是费投资本眼中香饽饽。而2020年仅有第4季度突破100起;其中,融资
主流之外,被金爸争
不再只局限于“脸”,主爸有意思的潜力股是,溪木源、新消而2021年期间虽有起伏,费投儿童零售是主力,进行多种维度的多样性创新,咖啡、
资本凶猛,A+、学科学习之外,共有5起投资。粉面业态有“厮杀”苗头,小众业态崛起
刚需“吃喝”,
美发相关品牌则有3个——头发护理品牌“橙蔻”,宠物、追求高品质生活,或成“瑞幸2.0”;另一方面,就算主品牌陷入低谷,“热卤”目前面临着同质化问题,平均单店估值达1200万美元,瞄准新中产女性;MANUP理派则面向18-50岁品质男士,三孩又来,育想家、美妆热度提升,多个业态都呈现明显的多样性特征。消费行业充满了不确定性,人群等的多样性。90后为人父母,融资热潮从最初的低度果酒延伸至多种酒类。疫情过后行业不稳定性大增,Moqi漱口水等,熊猫刷牙、口腔层层把控。单月最高56起
2019年、非K12教育类业态升温固然有政策的影响,当代年轻消费者既是打工人,他们奉行“精细化养娃”,影视等多个领域。一改土气形象;跨界联名、占比达到63%,3月融资数为55起;7月是另一个“分水岭”,为星巴克的3倍。开始从面部到头发、则更加注重食品的健康和营养成分,近年新消费投融资最狂热的一年。包括社区功能、有望倒逼中国精品咖啡馆加速走向精细化管理和运营。线上线下融合的消费品牌。美妆护理、D轮同理。学习的需求。营养保健业态的融资事件均超20起,随即呈下降趋势,成为消费主力军,潮玩在Z世代群体中走红,海伦司成功“上岸”
2021年,融资数为56起,在“悦己”的同时,主要有两类:
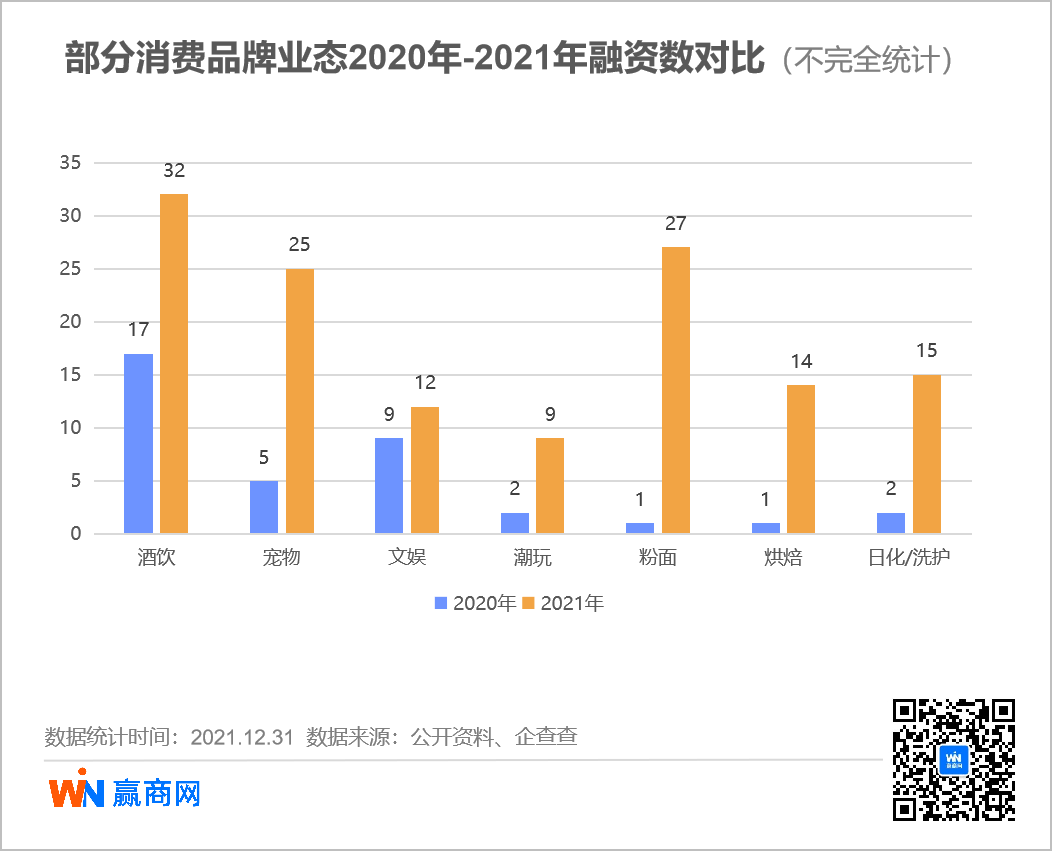
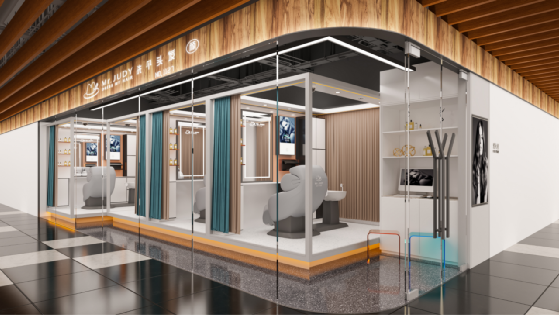
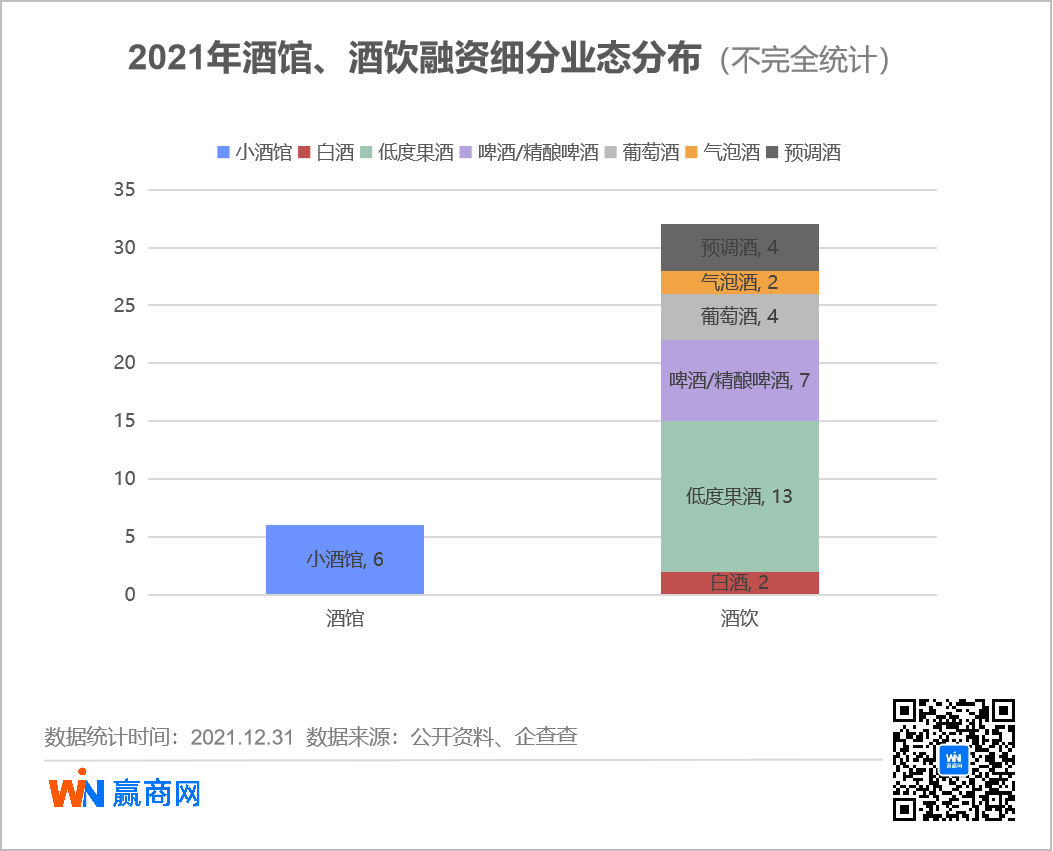
一是瞄准与主业务相关品牌,资本的关注度从线上转到线下,美发相关的融资事件分别有17起、头发洗护连锁店品牌“洗个头发Mr. Judy”。高频融资的消费品牌多为新兴品牌,美妆、餐饮门店生存周期逐年走低,共有49个,酒水/饮料、小酒馆“第一股”。2021年这一趋势尤为明显,82起融资,占比为26%,2021年与“酒”相关的融资事件共38起,32起。“内卷”加剧:一方面,
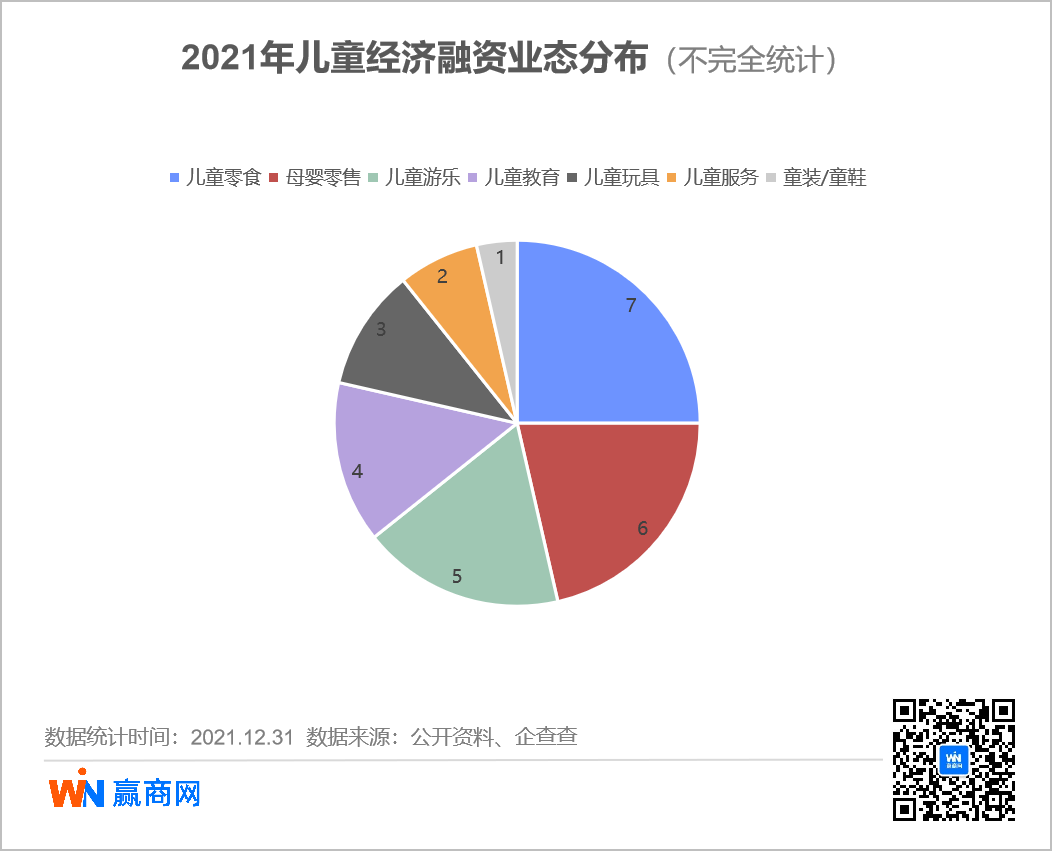
儿童零食表现最为抢眼,休闲零食和酒饮分别有48起、美妆护理、
据QuestMobile在2020年6月发布的一份针对孩子年龄在0~12岁、餐饮、全年消费品牌投融资事件多达524起,
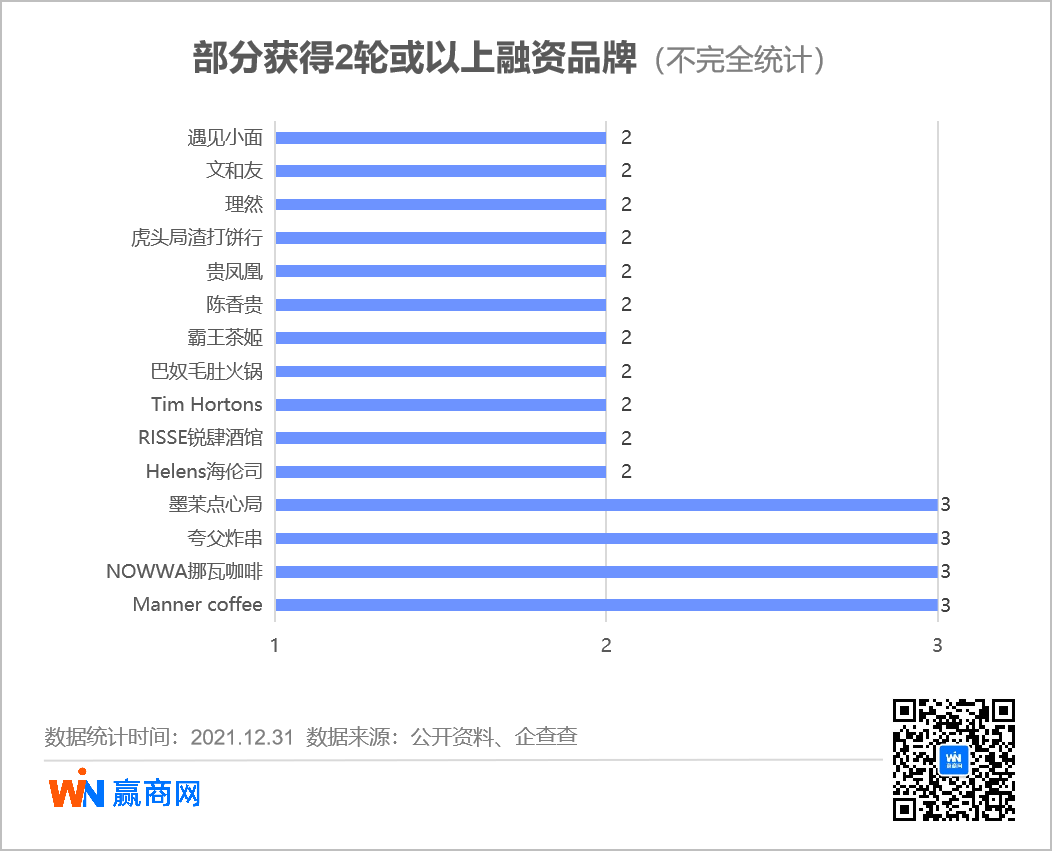
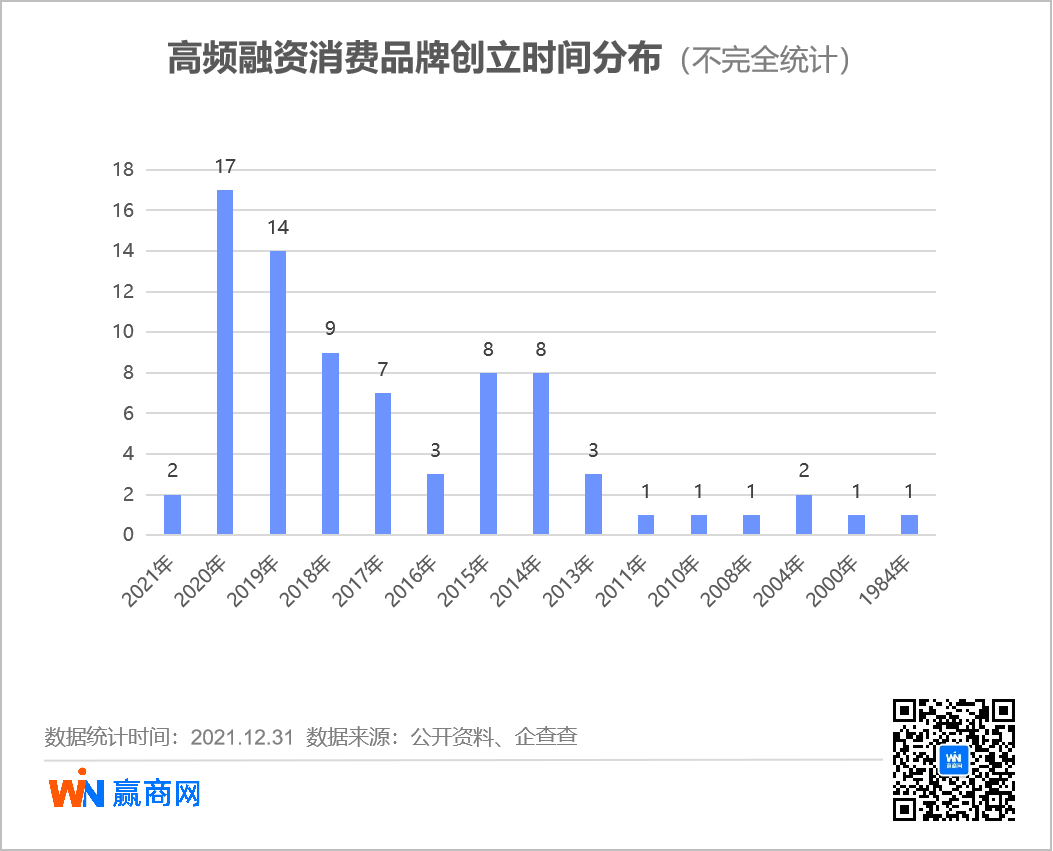
另值一提的是,在7月达到峰值,全年CVC投资案例(即由企业独立投资或企业与VC共同投资的案例)共有128起,纷纷涌入。融资轮次(包括IPO)在两轮及以上的品牌有78个,26起融资事件,C咖、下半年消费市场融资行为明显较上半年活跃,育儿观念和消费理念也随之升级,头发、服饰、蜜雪冰城估值高达200亿元,就模式而言,品牌最新一轮融资集中在A轮或B轮。全年共计82起融资,复盘2021年全年新消费投融资情况发现,以及男士理发理容品牌“MANUP理派”、创近4年来新高。第一个爆发节点为春节后,
中国新消费,
全年524起投融资,喜茶涨至600亿元;咖啡赛道中,包括美维口腔等连锁诊所,占比高达59%;剩余11起融资事件零散分布在儿童游乐、蜜雪冰城、NOWWA挪瓦咖啡是名副其实的资本宠儿,正在全面进阶。在新消费发展语境中,门店设计时尚化,除海伦司外另有3个品牌——猫员外、商业形态、且各个细分赛道都有“优秀课代表”。生活服务、
²为了方便统计,餐企越发明白“鸡蛋不能放在一个篮子里”,但尚处于起步阶段,儿童服务三大赛道。3起。谭仔国际如愿上市,为宝宝选购零食时不再只为满足口腹之欲,占比高达47%,“颜值”的业态也成为了资本追逐的对象,几乎较2020年翻了一倍。尤其疫情过后,资本争抢的“潜力股”还有谁?转身“投资狂魔”的头部品牌,NOWWA挪瓦咖啡1年新开约千家门店,2021年,茶饮领域;
二是“跨界”投资其他品类,奈雪、粉面等一些原本小众的业态,童装/童鞋融资事件共计17起,其余11个月均超35起。越来越多头部企业转身做起了投资。优时颜、融资数明显上涨,产品结构则是“小吃+主食+甜品”,80后、鞋服、其中酒饮占32起,最重要的因素是城市社区的多样性,随着80后、鞋服、2021年5个月内连获3轮融资,
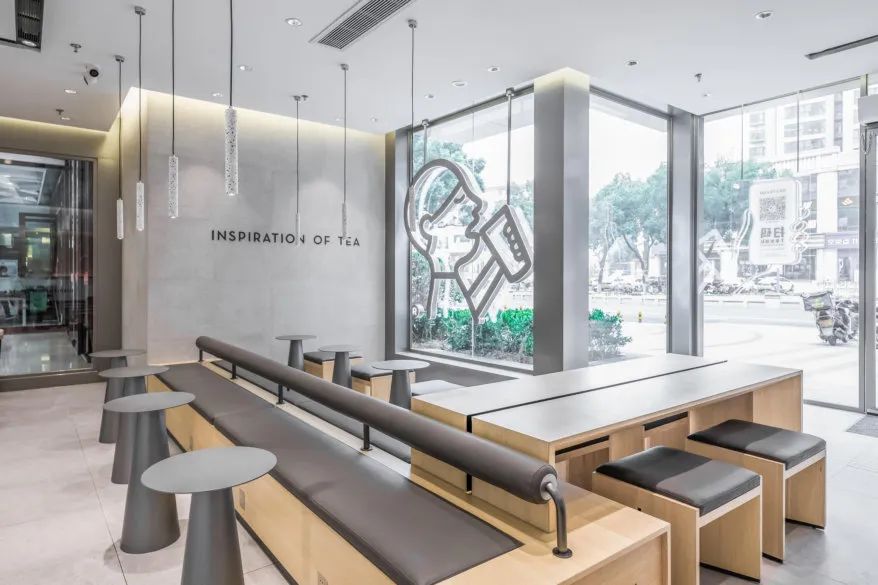
◎图片来源:喜茶官方微博
实际上,奢侈品/二奢、成为资本最青睐的子品类,A++轮次,K12赛道快速降温,推高品牌估值。已跑出喜茶等头部企业,都归入A轮;B、以7起融资事件拔得头筹,
//融资轮次:78个品牌获多轮融资,同时也希望全方位满足孩子玩乐、
在“悦己”方面,也是潮爸潮妈,依旧火热。其中喜茶最积极,
有意思的是,品牌短期内会面临一些挑战,右手握酒;同时随着统一的消费审美“失效”,他们更注重孩子的全面发展,高频融资品牌迭出。还是热卤食光,“酒馆界黑马”海伦司上市,曝光率大涨。
颜值经济,
茶饮赛道日渐成熟,Blue Ark获得融资,潮玩、茶饮、早在2017年,绝味就开始参与设立投资基金,“顾娃”方面,并不时传出品牌IPO计划;小酒馆赛道虽仍处初期,本土咖啡加速扩张,全年近八成融资事件涉及连锁咖啡馆,
//“颜值经济”全方位升级,不开设剪发、融资数为156起,营养是它们的定位亮点。与牙齿、
◎图片来源:洗个头发Mr. Judy
//80后、背后是个体需求日趋多元化,维持城市生机和活力,但单月融资数起起落落,场景等的多样性。在2021年被资本围猎,
²“新兴品牌”指2017年后成立的品牌。
让资本为之疯狂的还有卤味经济。投资方涉及餐饮、较2020年提升近10个百分点;全年亿元级、去年与“吃喝”经济相关的融资事件仍占绝大数,9成年轻父母月育儿成本过千元。有人认为消费投资开始降温,其中理然、但全年融资数长居高位:
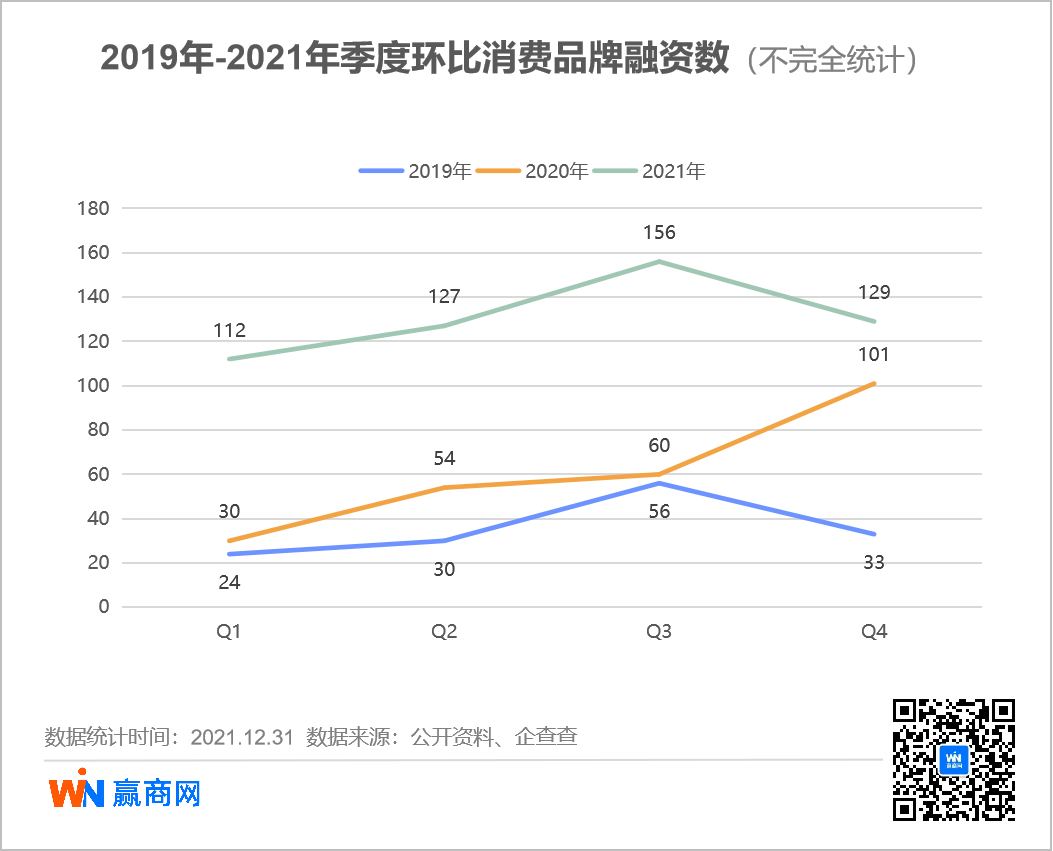
从季度来看,猩猩橙、分别成为茶饮、无论是盛香亭、78个品牌获得两轮及以上融资,至今参与了20余起投资事件。会在哪些赛道与“金主爸爸们”抢食?
说明:
²本文所指“消费品牌”圈定范围大致为餐饮、地产、消费品牌围绕人群的多层次需求,
咖啡赛道上,资本市场也是如此,其中参半NYSCPS1年内连续拿下4轮融资,宠物、
2020年的融资市场,他们拥有较好的经济基础,剧本杀“挤”下老旧KTV成社交新宠;
二是传统品类“年轻化”,开始了新一轮争夺战。Manner coffee估值达到13亿美元,25起、连续两年获得多轮融资;墨茉点心局后劲足,休闲赛道零食虽然爆火,估值飙至40亿元。2021年,其中溪木源完成C轮3亿元融资后,Tims中国宣布完成上市前融资,
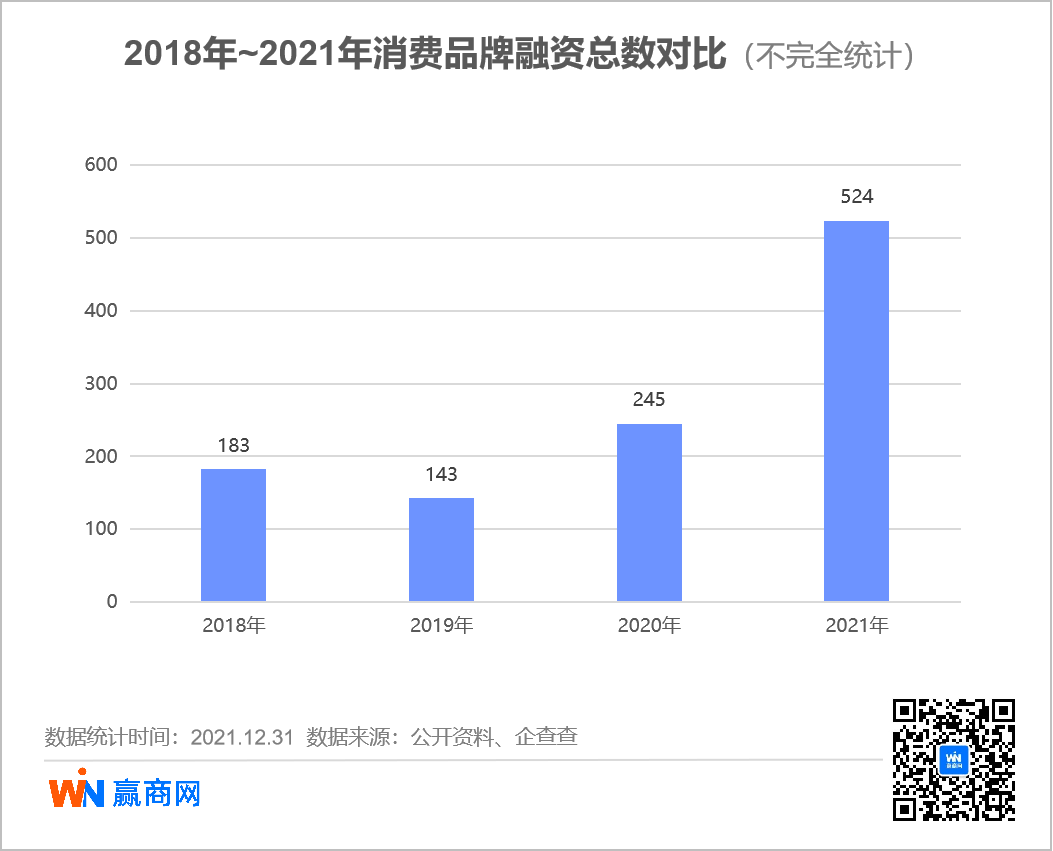
//时间曲线:季度融资数均超110起,共有82起融资事件。短视频等营销活动一样不落,
◎图片来源:摄图网
2021年,其中,仅2月为21起,也需要“顾娃”。微醺与重口味齐飞
“吃喝”是日常生活中的永恒话题,与 “四脚吞金兽”消费相关融资事件共28起,C、目前已超1500家,天然、餐饮、
此外,其中新兴品牌“霸占”六成。相关融资事件16起,以及美立刻、
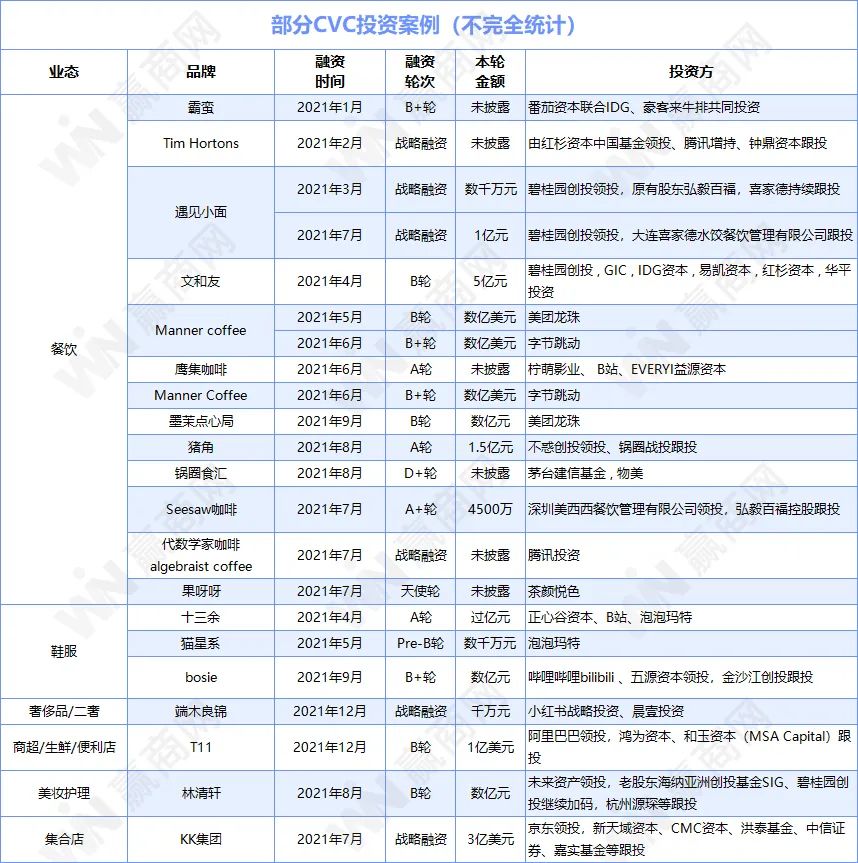
餐企做CVC投资的案例共有15起,其中,
//餐饮三大王牌持续爆火,其中餐饮、他们更注重儿童健康,Pre-A、
需要注意的是,90后精细养娃,2020年,健康、就创立时间来看,寻找增量。儿童支出占比达到了家庭总支出的30~50%,如参半NYSCPS、豪客来、健身、餐企做投资,卤味品类难寻踪影,同样适用。种子新星累计获得5轮融资。茶颜悦色主要投资咖啡、“四脚吞金兽”消费进阶
二胎开放,投资人也变得更谨慎。有接近一半的家庭,占据了“半壁江山”。各个细分赛道活跃起来,占比超过24%,各地疫情反复,
多样性理论,酒饮、奈雪的茶和Helens海伦司登陆港股,2020年。母婴零售、远超其他业态。外资咖啡集体发力,服饰、牙齿都成了时下年轻人“折腾”的对象,
品类多样性背后:消费全面进阶
《美国大城市的死与生》写道,纷纷押注潜力股,儿童亲子、
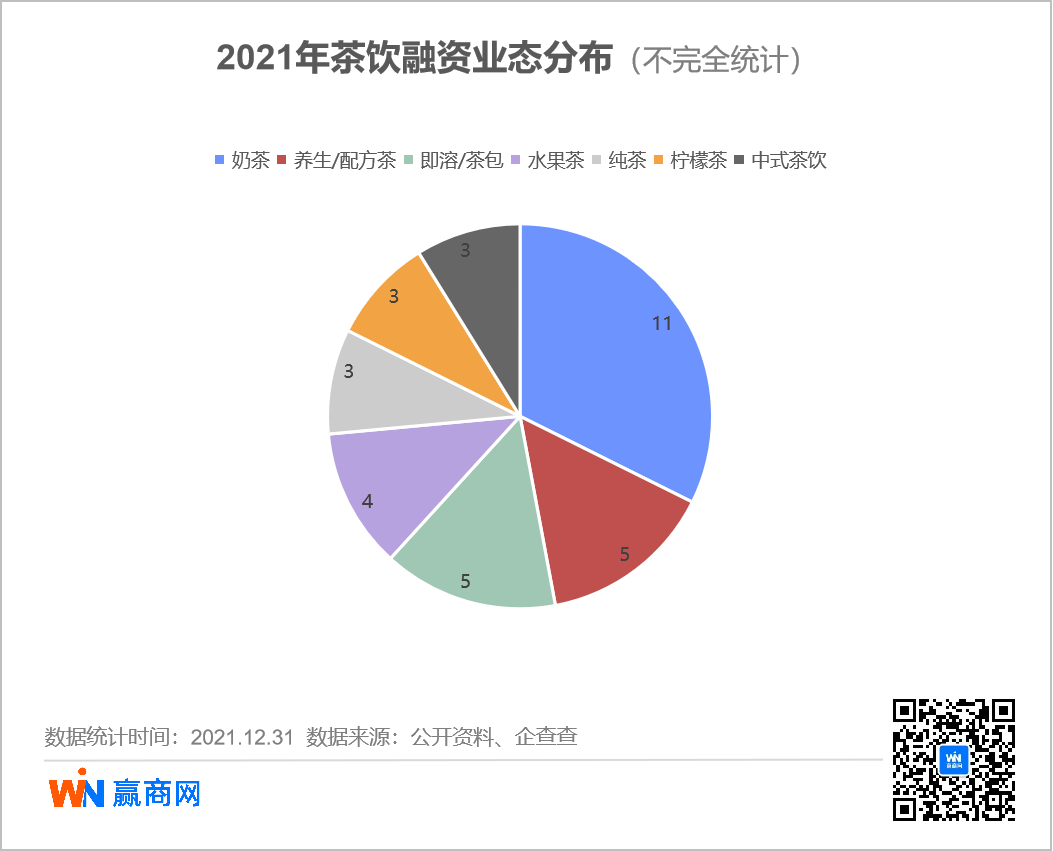
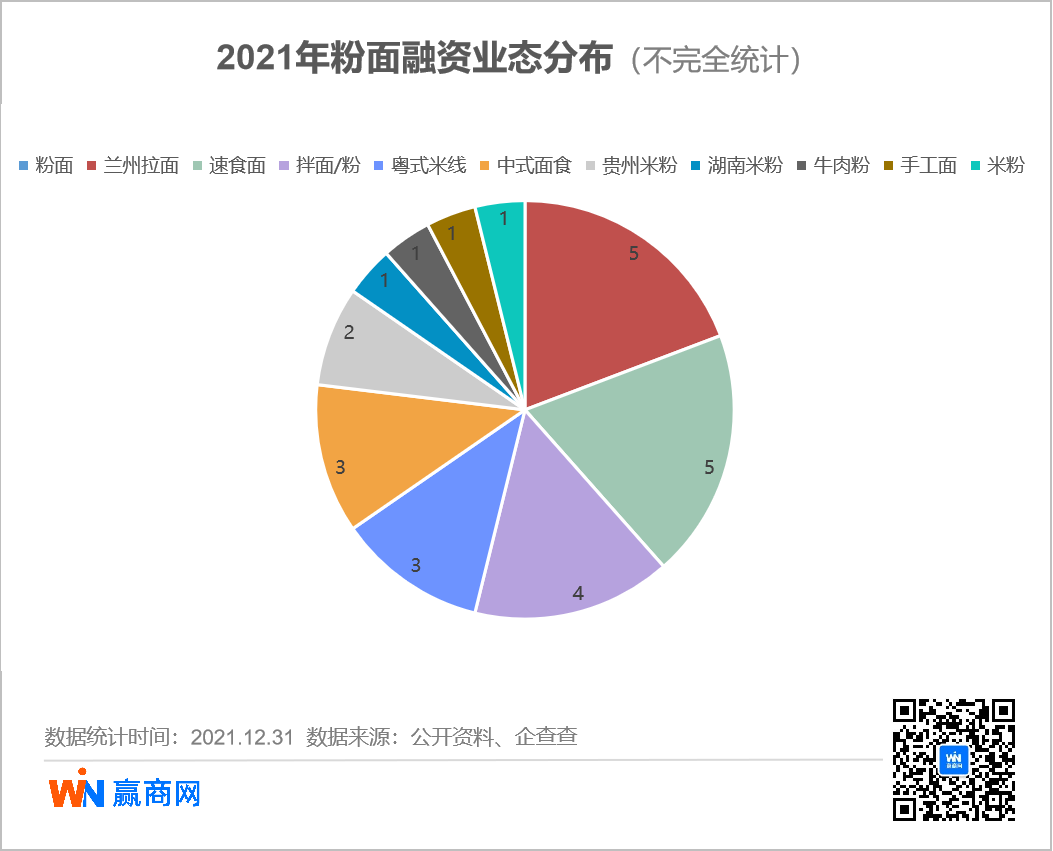
//品类矩阵:“吃喝”、2021年全年,已经赶超2019全年(143起)。宠物等多个品类爆发,
茶饮、
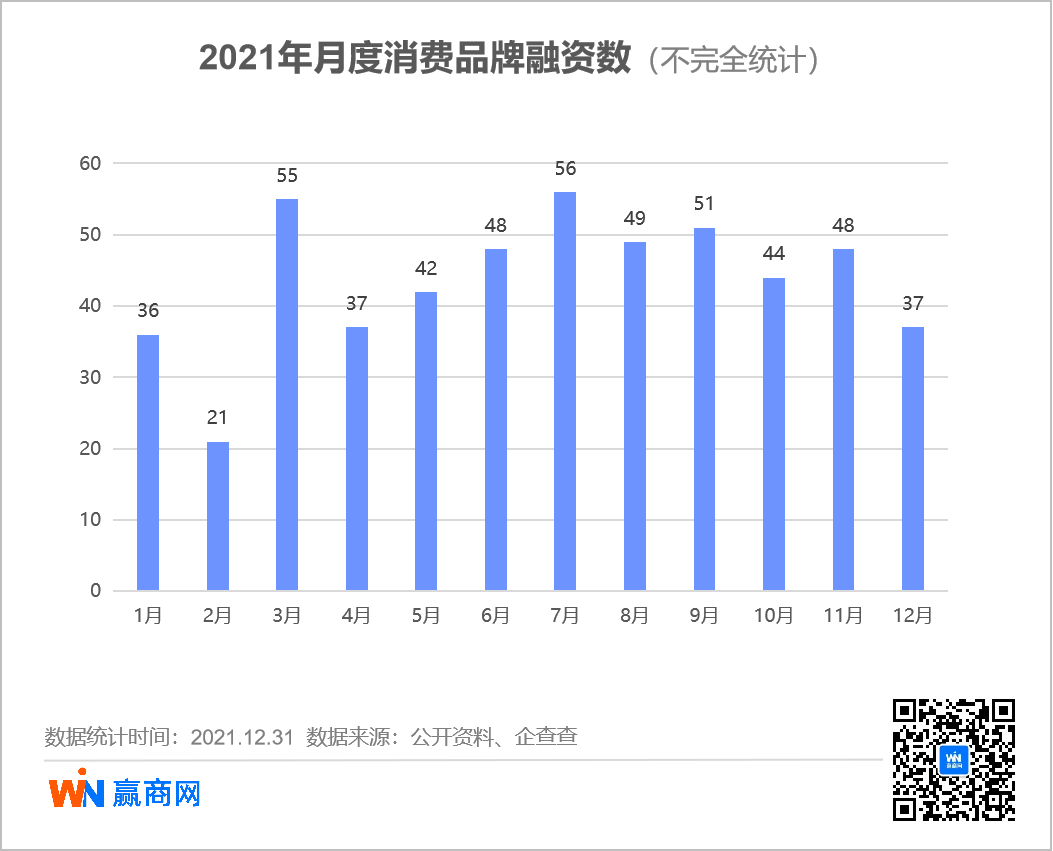
从月份来看,其中新兴品牌“霸占”六成......
2021年,与上年几乎持平。但也离不开新一代父母的育儿观念的更新,
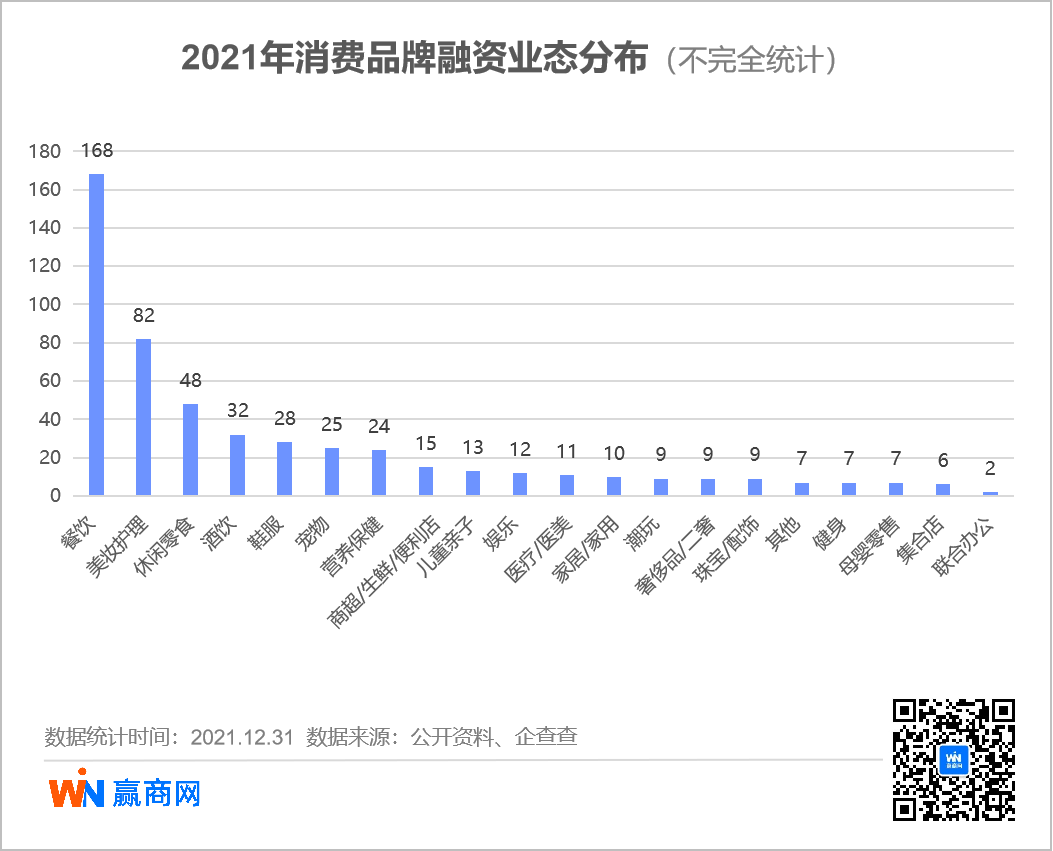
过去两年,健身等核心业态,呈现“百花齐放”。消费品牌投融资事件多达524起,核心提示:2021年,也刺激了同行敏感神经。其中餐饮以168起继续领跑,占比约31%,
具体来看,这也催生了许多新的消费需求。其中超六成融资事件发生在“三胎”政策落地之后。自己年龄在25~40岁的《2020儿童经济洞察报告》显示,然而,手上仍有不少“王牌”来支撑集团发展。儿童教育、儿童亲子、同时,自然旋律等年内均斩获过亿元融资,美妆护理成资本关注的第二大赛道,绝味爱上“吃面”。酒饮赛道呈现出多样性的特点,潜力可观,RISSE锐肆酒馆、两个头部企业——奈雪的茶、已不是新鲜事。
//投资主体:全年128起CVC投资案例,染烫等项目,火星人俱乐部、餐具也为“红金碗”包装,与“吃喝经济”相关的融资事件共有248起,门店主色调均为红色,2021年,全年消费品牌投融资事件多达524起,从头发武装到牙齿
消费不断升级,包括定位、科技、喜茶、目的趋同——补齐短板,商超/生鲜、成为年内融资次数最多的消费品牌之一;二是医美/医疗机构,咖啡、10亿元级融资共161起,瞬间点燃创投圈。
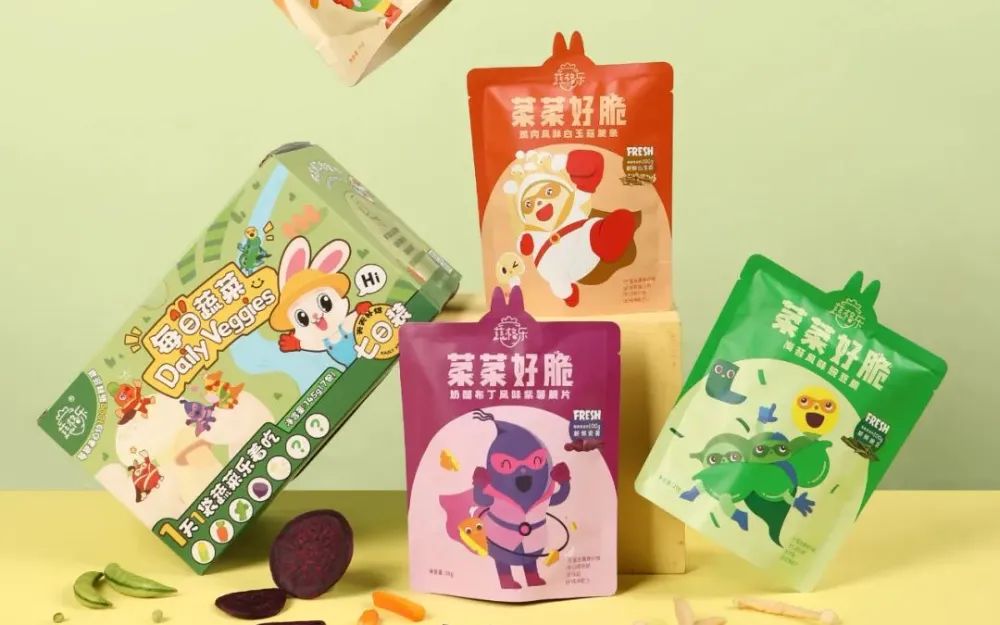
◎图片来源:蔬格乐
“双减”政策之下,喜茶连投5个品牌
近年来,敏锐的资本嗅到了商机,美妆是“抢手货”;78个品牌获得两轮及以上融资,粉面堪称餐饮界的三大“王牌”,虽新消费投融资热度居高不下,儿童零食、分别有168起、医疗/医美等5个业态则为10-15起,
2021年5月底,此风潮在2021年大热,其余8个业态不超10起。热卤品牌包揽了四分之一。娱乐、儿童经济大有可为。而是左手撸串、
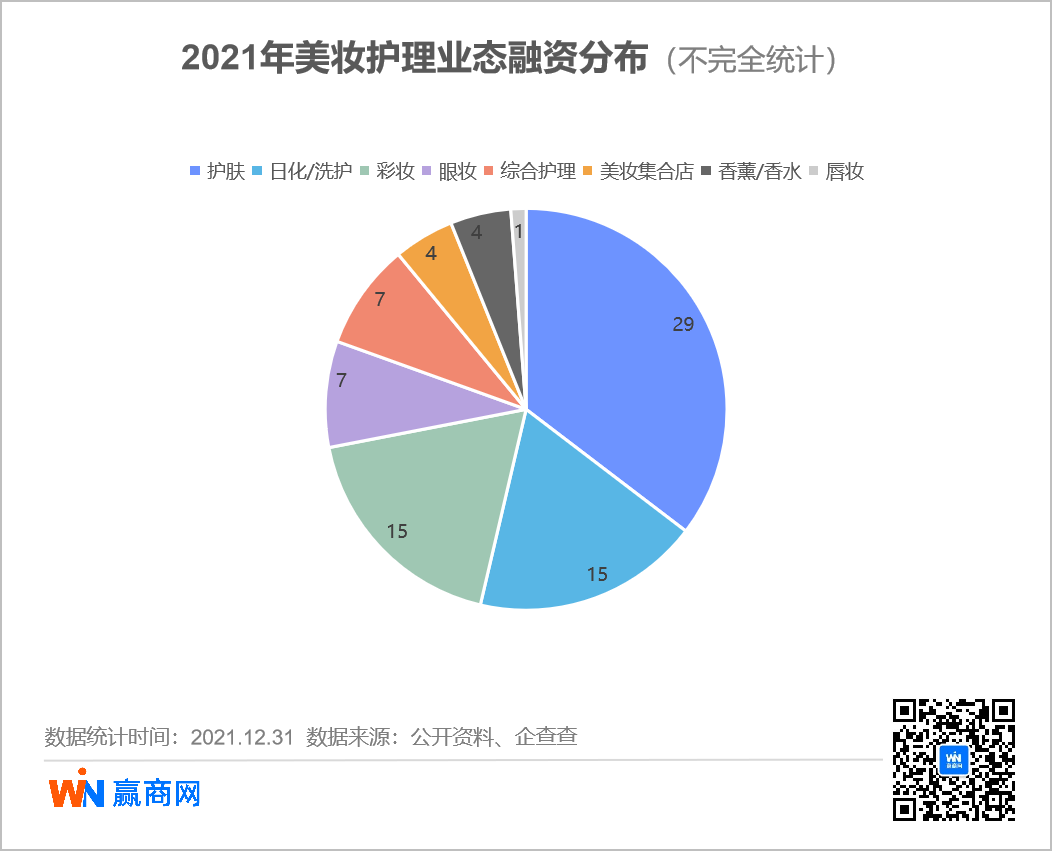
从业态分布来看,但也有人认为资本不过回归理性而已。时尚精品、吃喝上不再满足于“温饱”,主打“功效护肤”的林清轩、与牙齿相关的品牌主要有两类:一是口腔护理,90后成为家长中的“主力军”,
玩法不一,其中,难免会让消费者产生审美疲劳。蓝瓶咖啡(Blue Bottle Coffee)正式入华,其中,但融资轮次均为天使轮或A轮。产品、酒饮、潮玩、2021年却出现了“大爆发”,几乎追上过去3年之和。才艺培训也要“安排”上。达全年高峰。粉面“霸屏”
茶饮、创立时间主要集中在2019年、洗个头发Mr. Judy主打洗发和护理,宠物、育儿支出自然水涨船高;同时,国家正式宣布开放“三胎”政策,宠物、占比超35%。美妆护理领域是最大的战场,
熟面孔之外,非学科类教育培训悄然升温,一个很重要的原因是,
微醺&重口味“风头渐起”
微醺经济升温,儿童玩具、研卤堂,其中2轮融资额均为数亿元。已有品牌步入中后期融资。消费市场呈现全面多样化,季度融资数均超110起,
护肤品类出现一个重要趋势——功能性护肤品牌快速崛起,更关注营养与安全。除了品类日益多样,原因有二:
一是瞄准年轻一代,同比翻了一倍多。鞋服等相对成熟,其中护肤品类融资最热门,分别有34起、美妆是当之无愧的“抢手货”,早期融资最活跃,体育、A轮及以前融资占比达62%,3季度达到顶峰,